
 株式会社AlbaLinkは東証グロース市場に上場している不動産会社です。

離婚時の持ち家は「売却して分ける」か「どちらかが住み続ける」かの2択
前提として、結婚後に購入した持ち家は「財産分与」の対象となることを押さえておきましょう。
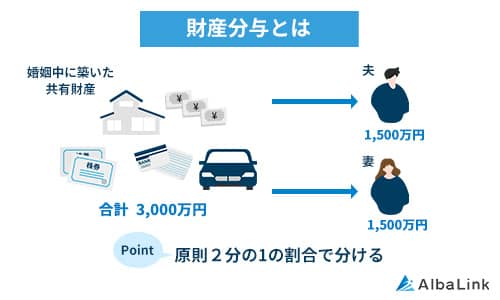
財産分与とは、夫婦が婚姻期間中に協力して築いた財産を離婚に伴って公平に分け合う制度です。
財産分与の割合は原則として2分の1ずつですが、夫婦間の合意があれば何割ずつ分けるかを自由に決められます。
そのうえで、離婚後の持ち家をどうするかは「売却して分ける」か「どちらかが住み続ける」かの2択です。
ここでは、それぞれの方法と選択基準を解説します。
売却して売却金額を夫婦で分ける(換価分割)
一つ目の選択肢は、持ち家を売却して現金化し、夫婦で分ける「換価分割」という方法です。
主に、離婚に際して持ち家を公平に財産分与したいときに用いられます。
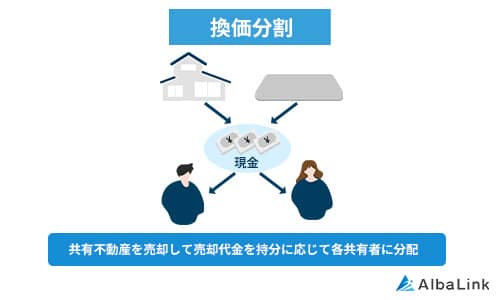
たとえば持ち家が2,000万円で売却できたときには、夫婦がそれぞれ1,000万円を受け取ります。
持ち家の売却によりまとまった現金が手に入るため、離婚後の生活資金に充てられる点もメリットです。
どちらかが住み続けて相手に代償金を支払う(代償分割)
夫婦のどちらかが離婚後も持ち家に住み続けるときは、持ち家を取得する側が引っ越す側に不動産の時価の半分に相当する金額を支払います。
これを「代償分割」といいます。
持ち家が夫婦唯一の共有財産だった場合、どちらか一方が不動産を取得すると、もう一方は財産を何も得られずに不公平な結果となってしまいかねません。
そこで持ち家を取得する側がもう一方に対して「代償金」を支払うことで、公平な財産分与を実現するというわけです。
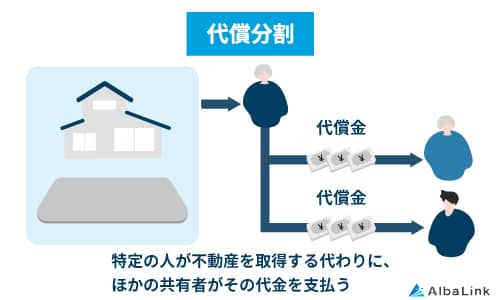
たとえば持ち家の時価が2,000万円、夫がその後も住み続けるとした場合、夫は妻に1,000万円を代償金として支払って財産分与をおこないます。
ただし代償分割による財産分与は、家に住み続ける側に相当の経済力がなければ実現は困難です。
もし代償金を支払う余裕がないときには、前項でご紹介したように売却を検討することになるでしょう。
どちらを選ぶかは「ローン残債」「名義」「代償金を払えるか」で判断する
換価分割、代償分割のどちらを選ぶかは「ローン残債」「名義」「代償金を払えるか」を基準に判断しましょう。
先述のように、代償金を支払えない場合は換価分割を選択するのが適切といえます。
ただし、家の売却は原則として「家の名義人」しか行えません。
そのため、換価分割を検討する際には、単独名義ならその名義人が売却し、共有名義なら夫婦2人が合意の上売却する必要があります。
一方で、どちらかが家に住み続ける可能性があり、住宅ローンの残債がある場合には、家の名義だけでなく「住宅ローンの名義」にも留意しましょう。
家に住む人と住宅ローンの名義が同一でないと、手続きが大変複雑になるケースがあるためです(住宅ローンを支払いながら家に住み続ける場合の注意点は、この記事の「【ケース別】離婚後も持ち家に住み続けるときの注意点」で解説します)。
さらに、持ち家の売却金額で住宅ローンの残債を完済できるかによっても、財産分与の方法は異なります。
家の売却金額で住宅ローン残債を完済できる「アンダーローン」、家を売却しても住宅ローン残債を完済できない「オーバーローン」の2つのケースにおける財産分与の方法をそれぞれ見ていきましょう。
アンダーローンなら売却して分けやすい
アンダーローンは、住宅ローンの残債が家の売却金額を下回る状態です。
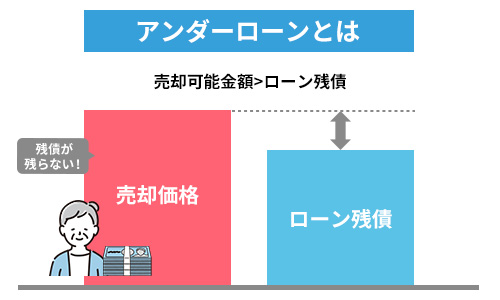
アンダーローンの場合、持ち家の売却金額で住宅ローンを完済できるだけでなく、利益が発生します。
たとえば、住宅ローン残債が1,000万円、持ち家の売却金額が2,000万円、売却にかかった費用が200万円だったときには、800万円の利益を夫婦で公平に分け合うということです。
アンダーローンの状態で持ち家を売却して財産分与をおこなうときには、とくに問題は発生しません。
オーバーローンなら売却前に残債の手当てが必要
オーバーローンは、持ち家の売却金額が住宅ローンの残債を下回る状態です。
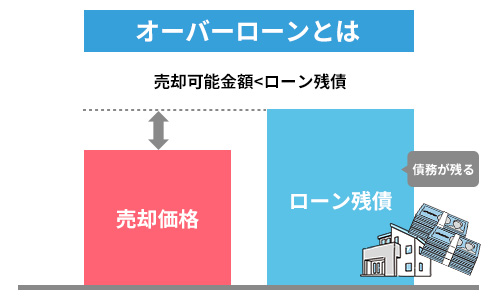
オーバーローンの場合、持ち家を売却しても住宅ローンは完済できず、その後も借金が残る形となります。
原則として借金は財産分与の対象とはならないため、持ち家を売却しても残った住宅ローンを夫婦で折半する必要はありません。
その後も住宅ローンの名義人が引き続き残債を返済していく必要があります。
ただし、オーバーローンの状態だとそもそも持ち家を売却できない点に注意が必要です。
オーバーローンの場合は預貯金などを利用して残債を完済する、もしくはローンの名義人が住み続け、出て行く側に代償金を支払うとともにローンの返済を継続する選択肢が考えられます。
オーバーローンの状況で財産分与をおこなうのは非常に複雑といわざるを得ないため、スムーズに離婚手続きを進めたいのなら弁護士などの専門家に相談することをおすすめします。
なお、弊社AlbaLink(アルバリンク)は、全国の不動産を積極的に買い取っている専門の買取業者です。
弊社では弁護士をはじめとする士業の方々とも連携しているため、オーバーローン状態の家でも対応が可能です。
オーバーローン状態の家を売却したいとお考えの方は、お気軽にご相談ください。
>>【オーバーローンの家も買取に対応!】無料の買取査定を依頼する
離婚時の持ち家の扱いを決める流れ
離婚に伴って持ち家をどうするかを決める際には、以下の流れで進めていきます。
離婚の手続きをスムーズに済ませられるよう、事前に全体の流れを把握しておきましょう。
それぞれのステップで何をおこなうのか、詳しく解説していきます。
なお、共有名義の持ち家の財産分与については、以下の記事で詳しく解説しています。
関連記事:共有名義の家は離婚で単独名義にすべき!財産分与の方法を徹底解説!
持ち家と住宅ローンの名義人を確認する
まずは、持ち家と住宅ローンの名義人が誰になっているのかを改めて確認しておきましょう。
持ち家の名義人は、登記簿謄本(登記事項証明書)を見ると確認できます。
【登記簿謄本(登記事項証明書)の見本】

不動産の所有者や住所などが記載された書類。
もし登記簿謄本(登記事項証明書)が手元にない場合は、住所地を管轄する法務局へ行くか、インターネットを利用して取得できます。
参照元:法務局|各種証明書請求手続
「財産分与時に名義変更が必要か」「離婚後も持ち家に住み続けた場合、名義人に勝手に売却される恐れはないか」などを確認するためにも、持ち家の名義人のチェックは欠かせません。
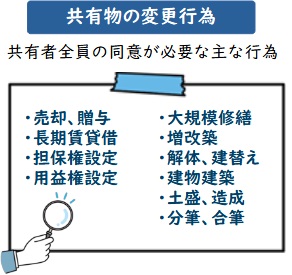
もし夫婦の共有名義になっているときは、夫婦のどちらかが反対すると持ち家を売却できない点に注意が必要です。
また、住宅ローンの名義人はローンを組んだ金融機関で確認できます。
持ち家の売却金額で住宅ローンの残債を完済できないときを想定し、誰が引き続き返済する義務を負うのかを事前に把握しておきましょう。
住宅ローンの残債と持ち家の売却相場を把握する
次に、住宅ローンの残債と持ち家の売却相場を把握しましょう。
前述のように、アンダーローンならまったく問題はありませんが、オーバーローンの場合は持ち家の売却に支障をきたす恐れがあるからです。
住宅ローンの残債は、金融機関から送られてくる残高証明書を見ると確認できます。
また持ち家の売却価格は、国土交通省の「不動産情報ライブラリ」に掲載されている実際の成約価格からおおよその相場をつかむことが可能です。
ただし家ごとに立地など細かな条件は異なるため、必ずしも相場通りには売却できない点に注意しましょう。
より正確な売却相場を把握したいのなら、不動産業者に査定を依頼すると確実です。
なお、弊社AlbaLink(アルバリンク)では全国の不動産を対象に無料査定をおこなっております。
無料査定を依頼したからといって無理な営業をかけることはありませんので、「持ち家がいくらで売却できるのかが知りたい」方はお気軽にお問い合わせください。
>>【離婚に伴い持ち家を高額売却!】無料の買取査定を依頼する
売却するか住み続けるかを決める
住宅ローン残債と持ち家の売却相場を把握したら、いよいよ売却するか住み続けるかを決めていきます。
換価分割を検討するなら「売却金でローン残債を支払えるか」、住み続けたい場合は「代償金が支払えるか」「名義人は誰か」を基準に検討しましょう(判断基準は、この記事の「離婚時の持ち家は『売却して分ける』か『どちらかが住み続ける』かの2択」で解説しています。
離婚の手続きをスムーズに済ませたいのなら、持ち家を売却した金額を公平に財産分与するとよいでしょう。
決めた内容を公正証書に残す
持ち家を財産分与する方法が決まったら、公正証書を作成します。
公正証書とは法律の専門家である公証人が作成する書類で、記載されている内容の有効性を法的に証明する役割を担います。
公正証書には「証拠」としての効力があるので、夫婦で話し合って決めた通りに財産分与がなされなかったときには、裁判をおこなわずにして強制執行が可能です。
公正証書を作成するときには3,000円~4万9,000円ほどの手数料を負担しなければなりませんが、離婚後のトラブルを未然に防げる効果が期待できます。
参照元:日本公証人連合会「12手数料」
払いますか?
固定資産税の支払いが
なくなります
アルバリンクにご依頼いただけば、
平均1か月程度で買取可能です
カンタン1分査定
持ち家が財産分与の対象にならないケースもある
ここまで離婚時に持ち家を財産分与する方法を解説してきましたが、そもそも持ち家が財産分与の対象にならないケースもあります。
具体的には以下のケースのときです。
- 結婚前に夫婦のどちらかが購入した
- 夫婦のどちらかが贈与や相続によって取得した
財産分与の対象となるのは、結婚期間中に形成した財産です。
そのため、結婚前に取得した財産に対しては財産分与の対象外です。
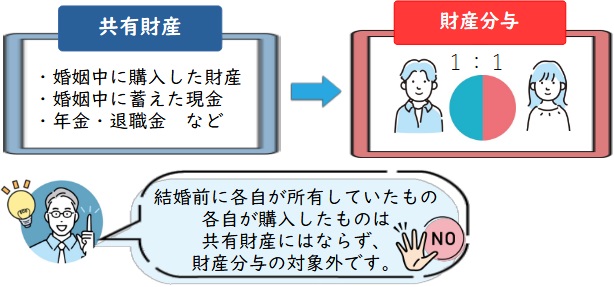
また、夫婦の一方が結婚前に貯めていた預貯金、夫婦どちらかの親が出してくれたお金を頭金として家を購入した場合、頭金部分に関しては財産分与の対象にはなりません。
持ち家を売却して財産分与をおこなう際には、売却金額から頭金を差し引いた金額を夫婦で公平に分け合う必要があります。
払いますか?
固定資産税の支払いが
なくなります
アルバリンクにご依頼いただけば、
平均1か月程度で買取可能です
カンタン1分査定
持ち家を売却する場合は仲介か買取かを選ぶ
離婚後も夫名義の家に妻と子が住み続けることは可能ですが、リスクが大きいといわざるを得ません。
リスクを回避するための対処法も手間や費用がかかるものばかりであり、あまり現実的な選択肢とはいえないでしょう。
そのため、離婚後も持ち家トラブルから完全に解放されたいのなら、売却して現金化したうえで財産分与をおこなうことをおすすめします。
不動産の売却金額は高額にのぼるため、財産分与で受け取れる金額が半分だったとしても新生活を始めるには十分でしょう。
持ち家を売却する場合は「仲介」「買取」のいずれかの方法を選びます。
不動産の条件によって適している売却方法は異なるので、あなたの持ち家の状況と照らし合わせながら読み進めていってください。
仲介業者に依頼する
仲介業者は、不動産を売りたい売主と購入したい買主とを結びつけて売買契約の成立をサポートする不動産業者です。
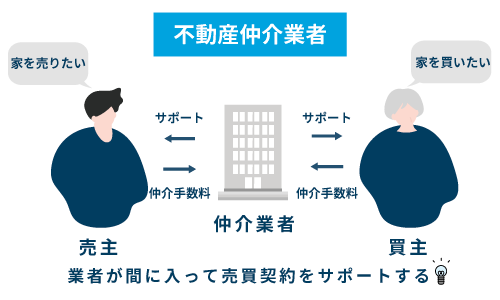
仲介では、マイホームの購入を検討している個人の方が買主となります。
そのため、相場に近い価格で売却できる可能性がある点がメリットです。
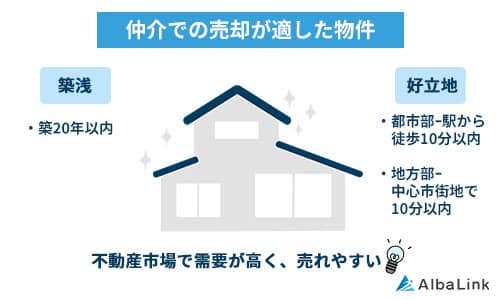
もしあなたの持ち家が築20年以内で状態がよく、駅から徒歩10分以内など立地条件もよい場合には、仲介業者に依頼するとよいでしょう。
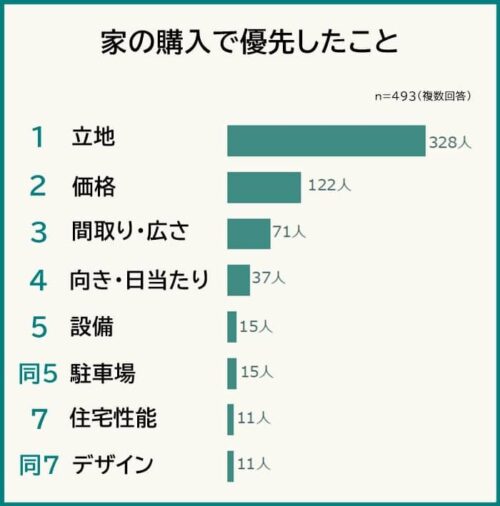
実際、弊社がおこなったアンケート調査によると、マイホームの購入に際して「立地を優先する」と回答した方がもっとも多い結果となっています。
また、「不動産を購入するなら築20年以内がよい」と回答した方の割合は全体の80%を超えました。
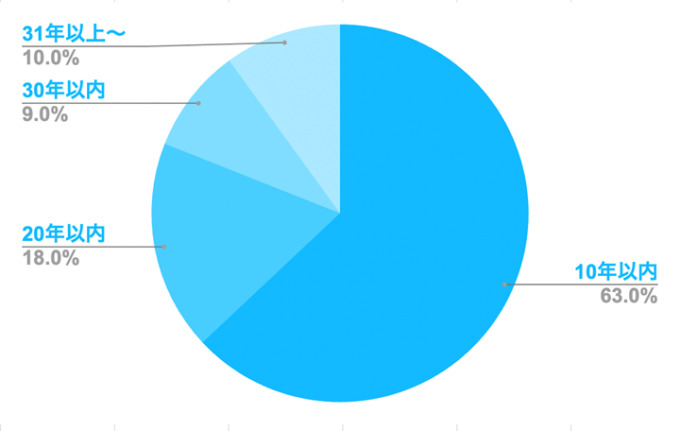
ただし、持ち家を仲介で売却するまでには平均して3~6か月ほどの期間がかかるといわれています。
あなたの持ち家の築年数が古かったり、立地条件が悪かったりする場合には1年以上売れ残ってしまう可能性もあります。
スムーズに離婚手続きを進めたいと考えても、持ち家が売却できなければ話は進みません。
したがって仲介では買い手が見つかりそうにない持ち家を売却したいのなら、次でご紹介する専門の買取業者に相談しましょう。
専門の買取業者に売却する
専門の買取業者は、売主から直接買い取った物件にリフォームを施し、付加価値を上げてから再販して利益を上げる不動産業者です。
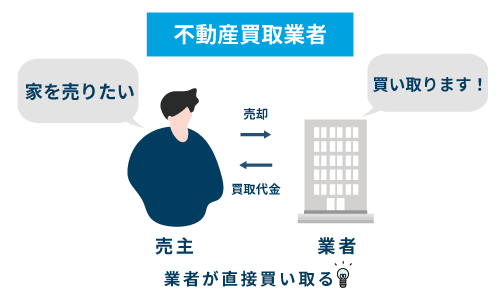
買取は専門の買取業者が直接物件を買い取る仕組みとなっているため、仲介とは違って買い手を見つける必要がありません。
買い手を探す販売活動をしなくても済む分、短期間での売却が可能です。
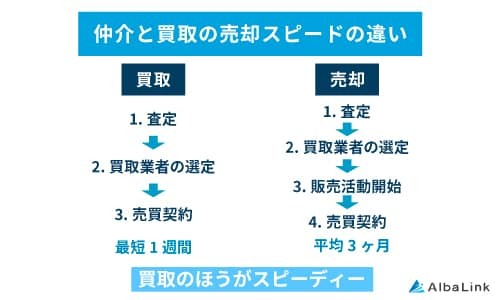
また、購入希望者からの内見要望に対応しなくてよい点もメリットです。
仲介で持ち家を売却する際には、事前に購入希望者に家の中を案内する必要があります。
これから離婚することが決まっているときでも、夫婦間で連絡を取り合って対応しなければなりません。
その点、買取では内見対応は不要です。
離婚相手とあまり関わることなく持ち家を売却できる点は、買取ならではのメリットといえます。
買取は、財産分与をおこなうために持ち家をとにかく早く売却したい、離婚相手とあまり関わりたくない方に向いている売却方法です。
アルバリンクなら離婚相手と関わらずに持ち家を売却可能!
弊社AlbaLink(アルバリンク)は、全国の売却しにくい物件を積極的に買い取っている専門の買取業者です。
弊社には、買い取った物件を再生して活用できるようにする独自のノウハウがあります。
そのため、一般の不動産業者では取り扱いの難しい物件であっても適正価格で、かつスピーディーに買い取ることが可能です。
また、弁護士や司法書士などの専門家と連携している点も弊社ならではの強みです。
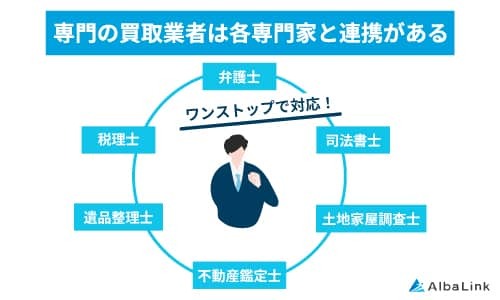
離婚による財産分与の仕方から不動産の売却まで、ワンストップでご相談いただけます。
弊社が持ち家の売却に関する手続きをお任せいただけますので、離婚相手と面倒なやりとりをおこなう必要もありません。
実際に弊社をご利用いただいたお客様からは、以下のようにありがたいお言葉を多くいただいております。
スムーズに財産分与をおこなうための方法を教えてほしい、離婚で財産分与をするために持ち家を売却したいといった方は、お気軽に弊社までお問い合わせください。
>>【離婚に伴い持ち家を高額売却!】無料の買取査定を依頼する
払いますか?
固定資産税の支払いが
なくなります
アルバリンクにご依頼いただけば、
平均1か月程度で買取可能です
カンタン1分査定
【ケース別】離婚後も持ち家に住み続けるときの注意点
離婚後も、夫と妻のどちらかがそのまま住み続けるケースは比較的多い傾向にあります。
しかしケースによってはトラブルにつながりかねないため、離婚後に持ち家を売却するのではなく、どちらかが住み続けることに決めたのなら、事前に注意点を把握しておきましょう。
ここでは、以下3つのケースにおける注意点について、それぞれ解説していきます。
【ケース①】名義人本人が住み続ける
離婚後も持ち家・住宅ローンの名義人がそのまま住み続ける場合には、とくに大きな問題はありません。
引き続き、住宅ローンの返済を続けていくだけです。
持ち家を出て行く配偶者も別の住居に移り住むだけなので、これといって必要な手続きもありません。
ただし、配偶者や配偶者の親族が住宅ローンの連帯保証人になっているケースでは注意が必要です。
住宅ローンの名義人が返済不能状態に陥ってしまうと、連帯保証人である元配偶者、元配偶者の親族に請求が行く形となります。
のちのトラブルを未然に回避するためにも、離婚時には連帯保証人を変更する手続きをおこなっておきましょう。
【ケース②】名義変更をして住み続ける
住宅ローンが残っている持ち家の名義を夫から妻に変更して住み続けるときには、名義を変更するために妻が新たにローンを借りて既存の残債を完済しなければなりません。
名義人が家を出て別の場所に住まいを構えると、契約違反に該当して金融機関からローンの一括返済を求められる恐れがあるからです。
しかし妻が専業主婦など収入がない場合にはローンを組むのは難しいので、持ち家の名義変更をおこなうのは現実的な選択肢とはいえません。
【ケース③】名義人以外が住み続ける
住宅ローンが残っている夫名義の家に離婚後も妻と子どもが住み続けるケースでは、夫がローンを返済できなくなったときのことを想定しておく必要があります。
もし夫が住宅ローンの返済をしなくなると、最終的には競売にかけられて妻と子が家を失う恐れがある点に要注意です。
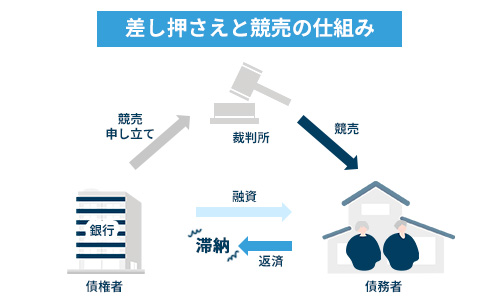
名義人以外が持ち家に住み続けるリスクについては、次の章で詳しく解説していきます。
夫名義の持ち家に妻が住み続ける3つのリスクと対処法
慰謝料や子どもの養育費代わりとして、夫名義の持ち家に離婚後も妻と子が住み続けるケースは少なくありません。
しかし、離婚後も夫名義に妻が住むことにはリスクが伴います。
そこでこの章では、妻と子が住み続ける際の3つのリスクとその対処法を解説します。
それぞれ詳しく見ていきましょう。
なお、以下の記事では妻が住んでいる家を夫に勝手に売られないようにするための対策について解説しています。
併せて参考にしてください。

夫に勝手に売却される(公正証書を作成する)
離婚後も夫名義の持ち家に妻が住む場合、夫が勝手に売却してしまうリスクが考えられます。
たとえ妻が住んでいても、夫単独名義の持ち家は名義人の一存で売却することができるからです。
この際に名義人である夫が妻に同意を求める必要はないため、妻は何らかの対策を講じて自衛することが求められます。
「夫に家を勝手に売却される」リスクを回避したいのなら、公正証書の作成が有効です。
「離婚時の持ち家の扱いを決める流れ」の章でも解説したように、公正証書は「証拠」としての役割を担う公的な書類です。
そのため、「離婚後も妻が夫名義の家に住み続ける」「妻に黙って勝手に家を売却しない」と約束した内容を公正証書としてきちんと残しておけば、「夫が勝手に家を売却する」リスクを未然に回避できます。
夫が住宅ローンを滞納する(借り換えで名義変更する)
夫が住宅ローンを滞納してしまうリスクにも注意する必要があります。
離婚時にローンを必ず返済するという約束を交わしていたとしても、長い返済期間のなかで、夫の経済状況が悪化して返済できない事態に陥る可能性は十分考えられるところです。
もし夫が住宅ローンを滞納する期間が半年以上続くと、持ち家が競売にかけられて強制的に売却され、その売却金額が返済に充てられます。

結果として、持ち家に住んでいる妻は強制退去させられ、住む場所を失ってしまうでしょう。
「夫が住宅ローンを滞納する」リスクを回避したい場合は、離婚後も持ち家に住み続ける妻が住宅ローンを借り換えて名義を夫から妻へと変更することをおすすめします。
住宅ローンを借り換えたあとに返済義務を負うのは妻です。
そのため、夫が住宅ローンを滞納するリスクにおびえずに安心して生活を送れるようになります。
ただし、住宅ローンを借り換えるには金融機関の審査に通過する必要があります。
もし妻に安定した収入がない場合には審査に落ちてしまい、住宅ローンを借り換えられない可能性がある点に留意しましょう。
児童扶養手当が減額される(名義を妻へ変更する)
児童扶養手当(母子手当)が減額される可能性がある点も、夫名義の持ち家に妻が住み続けるリスクのひとつです。
児童扶養手当とは、離婚などによってひとりで子どもを養育している方に支給されるお金です。
児童ひとりに対し、前年の所得に応じて最大で月額4万8,050円が支給されます。
しかし、離婚後も夫名義の家に妻が住んでいると、夫から住居費用を援助してもらっていると見なされる恐れがあります。
そうなると家賃に相当する金額が妻の所得に含まれてしまい、所得制限によって児童扶養手当の金額が減額される可能性があります。
住宅ローンが残っていない場合は、離婚時の財産分与で家の名義を夫から妻へ変更することが可能です。
そうすれば、夫から住居費用を援助してもらっているとは見なされなくなるので、児童扶養手当(母子手当)の減額リスクを回避できます。
財産分与によって持ち家を妻が取得する際には、時価の半分に相当する代償金が生じますが、支払いが難しい場合には、養育費と相殺する方法も選択肢のひとつです。
まとめ
結婚期間中に取得した持ち家は、離婚時の財産分与の対象です。
そのため、離婚後もどちらかが持ち家に住み続ける場合には、出て行く相手に時価の半額に相当する代償金を支払わなければなりません。
また離婚後も夫名義の持ち家に妻が住み続ける場合には、夫が「勝手に売却する」「住宅ローンを滞納する」「児童扶養手当が減額される」リスクがあることに注意する必要があります。
少しでも財産分与をスムーズにおこないたいのなら、持ち家を売却した金額を夫婦で公平に分け合うことをおすすめします。
持ち家を売却すればトラブルに巻き込まれずに済むだけでなく、売却金額を元手に新たな生活を始められるからです。
当サイトを運営している弊社AlbaLink(アルバリンク)は、全国の不動産を積極的に買い取っている専門の買取業者です。
過去には、一般の不動産業者が取り扱わない訳あり物件専門の買取業者としてフジテレビの「newsイット!」にも紹介されました。
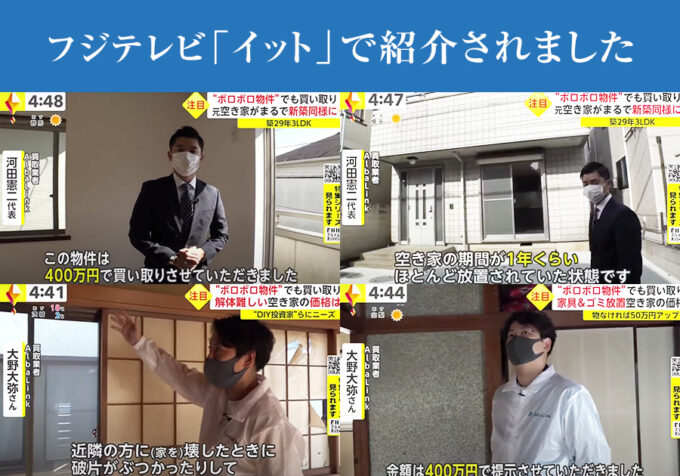
弊社なら、仲介では買い手の見つかりにくい不動産でもスピーディーに、かつ適正価格で買い取ることが可能です。
離婚時の財産分与のためにできる限り早く持ち家を売却したいとお考えの方は、お気軽にご相談ください。
 相談・査定はこちら


