 株式会社AlbaLinkは東証グロース市場に上場している不動産会社です。


相続しても固定資産税がかからない4つの土地
本章では、固定資産税がかからない土地の4つの特徴について解説します。
まずは、固定資産税がかからない土地についてくわしく理解を深めていきましょう。
国や地方自治体が所有する土地
固定資産税とは、土地や建物などの不動産にかかる税金です。
国や地方自治体が所有する土地には、固定資産税はかかりません。
毎年1月1日時点の土地所有者に課税される。
市町村が土地の評価(固定資産税評価額)を行い、納税額を所有者に通知する。
参照元:総務省「地方税制度|固定資産税の概要」
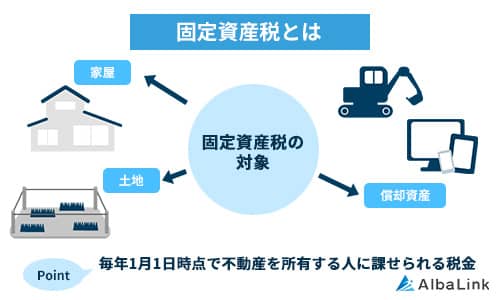 なぜなら、固定資産税は地方税であり、その徴収者は地方自治体であるからです。
例えば、国や地方自治体が所有する公園や学校、病院などは固定資産税の課税対象外となっています。
なお、国や地方自治体が民間に売却した場合には、売却した年の翌年からその土地の所有する個人や法人に固定資産税がかかります。
課税標準額が30万円未満の土地
課税標準額が30万円未満の土地には、固定資産税はかかりません。
なぜなら、固定資産税には不動産の種別ごとに免税点があるからです。
免税点は、土地は課税標準額が30万円未満、建物は課税標準額が20万円未満となっています。
例えば、土地の上に建物がある場合には、各々の課税標準額が免税点以内の範囲で非課税となります。
また、同一自治体内で複数の土地を所有する場合は、合計した土地の課税標準額が30万円未満であれば非課税となり、上回れば課税対象です。
例えば、所有するA土地の課税標準額が20万円、B土地の課税標準額が15万円の場合、合計すると35万円で免税点(30万円)を超えるため、この場合は固定資産税の課税対象となります。
一方で、A土地が15万円、B土地が10万円であれば、合計しても30万円未満のため非課税ということです。
このように課税標準額が30万円未満の土地には、固定資産税はかかりません。
地方税法で定められている土地
地方税法で定められている土地は、固定資産税がかかりません。
都道府県や市町村が賦課する税金について定めた法律。
地方税には、固定資産税、都市計画税、住民税、地方消費税、不動産取得税等が該当する。
参照元:昭和二十五年法律第二百二十六号地方税法【e-gov法令検索】
公的な性質が強い施設などは固定資産税が非課税となるため、公共性の高い資産についても固定資産税はかかりません。
例えば、墓地や保安林、国有林等が該当します。
実際、固定資産税がかからない土地は、地方税法により細かく分類されています。
公共の用に供している土地
所有者が通行に制限を設けず、不特定多数の人が自由に利用できる道路など、「公共の用に供する道路」と認められる土地は、私道(個人や法人が所有している道路)を含め、固定資産税が非課税となることがあります。
私道は原則として固定資産税の課税対象ですが、「公共の用に供する」とみなされれば非課税措置が適用されます。
ちなみに、「あきの家づくり」の記事「【相場を紹介】持ち家の固定資産税はいくら?シミュレーションを使った計算方法や節税のコツを解説」では、持ち家にかかる固定資産税をシミュレーションをまじえて紹介しています。
ぜひ参考にしてみてください。
固定資産税がかからない土地でも「相続税」の対象になる
固定資産税がかからない土地でも、「相続税」はかかります。
本章では、固定資産税のかからない土地に課される相続税について、以下の内容を解説します。
なお、相続税は現金納付が原則です。
納付資金が不足しているなどの場合には、不要な土地を売却するのは一つの手です。
固定資産税がかからない土地の具体的な売却方法は、この記事の「専門の不動産買取業者に売却する」で解説しています。
相続税の概要や納付方法等についてくわしく知りたい場合には、以下の記事を参考にしてください。

固定資産税と相続税は別の税金
前提として、固定資産税と相続税は仕組みの異なる別の税金です。
| 比較項目 | 固定資産税 | 相続税 |
|---|---|---|
| 税金の分類 | 地方税(市区町村が課税) | 国税(国・税務署が課税) |
| 課税対象 | 毎年1月1日時点で所有する不動産 | 故人から相続した遺産の総額 |
| 評価基準 | 固定資産税評価額 (公示地価の約7割) |
相続税評価額 (路線価:公示地価の約8割) |
参照元:総務省「地方税制度|固定資産税の概要」
参照元:財務省「相続税について教えてください」
「固定資産税」が不動産などの固定資産を所有していることに対して課される地方税であるのに対し、「相続税」は相続によって財産を取得した場合に課される国税である点が大きく異なります。
課税主体も課税対象も異なるため、固定資産税がかからないからといって相続税もかからないとは限らないことを念頭に置きましょう。
遺産総額が基礎控除以下なら相続税はかからない
相続財産が、基礎控除内であれば相続税の申告や納税は不要です。
なぜなら、相続財産から基礎控除額を差し引けるからです。
相続税の基礎控除額は、下記式にて算出できます。
参照元:相続税の計算【国税庁】
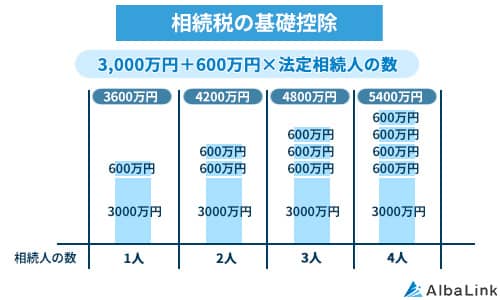
(例)課税価格の合計額が1億円、法定相続人が2名の場合、相続税を計算する課税遺産総額はいくらか?
1億円-(3,000万円+600万円×2)=1億円-4,200万円=5,800万円
この場合、課税遺産総額5,800万円に対して相続税の計算を行う。
また、課税価格が4,200万円以下であれば、基礎控除の金額以内となり相続税はかからない。
このように、基礎控除以内であるか否かで相続税の有無が変わってきます。
固定資産税がかからない土地の相続税評価額の調べ方
固定資産税がかからない土地を相続したときに、相続税評価額を算出するには以下の2つの方法があります。
路線価方式
路線価方式で相続税評価額を算出する方法があります。
国税庁が定める路線価(道路に面する標準的な宅地1㎡あたりの価額)で計算する方法。
路線価は概ね公示地価の80%の水準となっており、国税庁のHP内の「財産評価基準書路線価図・評価倍率表」で確認できる。
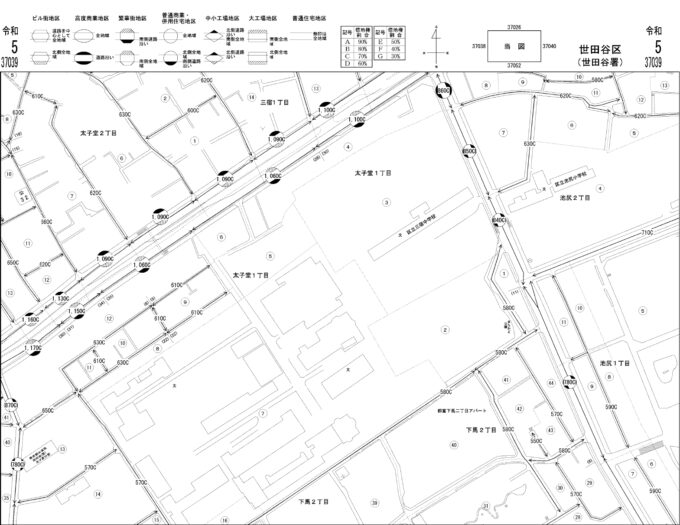
世田谷区池尻1丁目路線価図
(例)
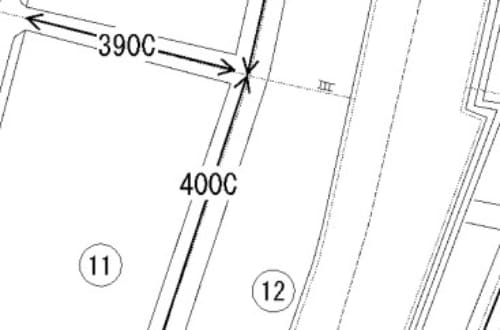
「400C」という路線価が定められている道路沿いに200㎡の敷地を所有している場合、相続税評価額はいくらになるのか?
はじめに路線価図は千円単位となるので、「400C」の400は「400,000円/㎡」を表します。
また、アルファベットは借地権割合を表すので今回の計算では関係ありません。
よって、相続税評価額は以下のように計算できます。
この場合の相続税評価額は、8,000万円と算出できます。
参照元:土地家屋の評価【国税庁】
このように路線価図と土地の広さがわかることで、相続税評価額を算出できます。
倍率方式
倍率方式は、路線価が設定されていないエリアで相続税評価額を算出するときに用います。
このような地域を「倍率地域」と言い、指定されている倍率は国税庁のHP内の「財産評価基準書路線価図・評価倍率表」で確認できます。
あきる野市 財産評価基準書路線価図・評価倍率表
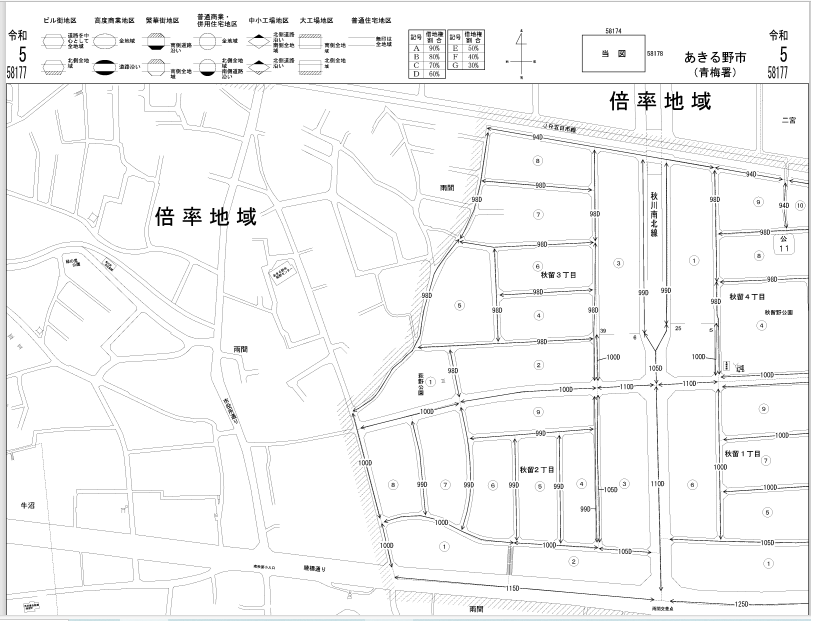
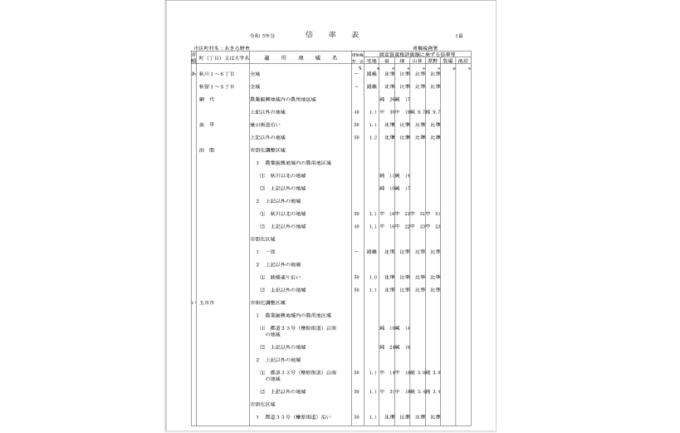
路線価が指定されていない郊外で市街化がされていない場所が、一般的に倍率地域になっています。
なお、倍率方式による相続税評価額の計算方法は、以下のとおりです。
(例)固定資産税評価額が3,000万円、評価倍率が1.1倍の場合の相続税評価額はいくらか?
土地の相続税評価額=3,000万円×1.1=3,300万円
この場合の相続税評価額は、3,300万円と算出できます。
土地の形状は複雑なケースが多いので、価格の算出は税理士への相談がおすすめです。
払いますか?
固定資産税の支払いが
なくなります
アルバリンクにご依頼いただけば、
平均1か月程度で買取可能です
カンタン1分査定
固定資産税がかからない土地を相続する5つの流れ
本章では、固定資産税がかからない土地を相続する流れについて解説します。
今回は、被相続人からの遺言書がないケースでご紹介します。
なお、相続についてくわしく知りたい場合には、以下の記事を参考にしてください。

実家を相続する際の流れや手続きについては、以下の記事で詳しく解説しています。
関連記事:実家を相続したらどうする!?相続の流れや手続きを完全解説!
相続する土地を把握する
まずは、被相続人が所有していた土地を把握しましょう。
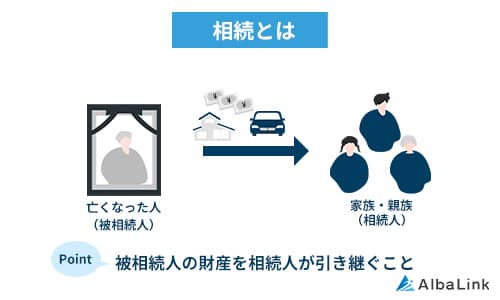 固定資産税がかからない土地については、相続人が存在自体を知らなかったり、相続財産として見落としたりすることがあります。
相続税の申告や納付が必要にもかかわらず手続きが遅れると、延滞税や加算税などが課されることもあるため、被相続人名義の不動産を確認することが大切です。
相続手続きを始める際は、以下の方法などを利用して被相続人名義の不動産を確認しましょう。
名寄帳の閲覧・取得
名寄帳※を確認すると、その自治体で被相続人が所有していた土地や建物を把握する手掛かりになります。
市区町村が固定資産税を課税するために作成している「固定資産課税台帳」を、所有者(納税義務者)ごとにまとめて一覧表にした書類。
相続人が把握していなかった土地を確認する際にも利用できます。
ただし、名寄帳で確認できるのは、基本的に請求先となる自治体が管理している不動産です。
そのため、被相続人が複数の自治体に不動産を所有していた場合、1つの自治体の名寄帳だけではすべての不動産を把握できない可能性があります。
たとえば、被相続人が複数の市区町村に土地を所有していたことがわかっている場合は、それぞれの自治体で確認する必要があります。
どの自治体に不動産があるのかわからない場合や、所有する不動産をより広く確認したい場合は、次に紹介する「所有不動産記録証明制度」の利用を検討しましょう。
所有不動産記録証明制度の利用
所有不動産記録証明制度は、2026年2月2日に始まった制度です。
相続人などが請求することで、特定の被相続人が登記簿上の所有権登記名義人として記録されている不動産を一覧的に把握できます。
参照元:法務省「所有不動産記録証明制度について」
これまでのように、所有している可能性のある自治体ごとに名寄帳などを確認するだけでなく、被相続人名義の不動産をまとめて探すことも可能です。
以下のようなケースでは、所有不動産記録証明制度の利用を検討するとよいでしょう。
- 被相続人がどこに土地を持っていたかわからない
- 複数の地域に不動産を所有していた可能性がある
- 自分だけでは相続対象の不動産を探し切れるか不安
なお、所有不動産記録証明書の取得には手数料がかかり、書面で請求する場合は、1検索条件・1通につき1,600円です。
もし、相続する土地を自分だけで調べるのが難しい場合は、必要に応じて専門家へ相談する方法もあります。
相続した土地の処分まで検討している場合は、弊社AlbaLink(アルバリンク)へご相談ください。
司法書士などと連携して土地の調査から売却まで一手に対応しているため、「忙しくて対応できない」「自分では探し切れない」といった場合には、一度弊社までお気軽にお問い合わせください。
売却前提の相談でなくても問題ございません。
必要書類を集める
相続する準備として、必要書類の収集があります。
被相続人の土地を相続するためには、相続人への名義変更登記が必要であるからです。
これを、相続登記と言います。
被相続人名義になっている土地について、相続人に名義変更登記を行うこと。
2024年4月より相続登記は義務化されている。
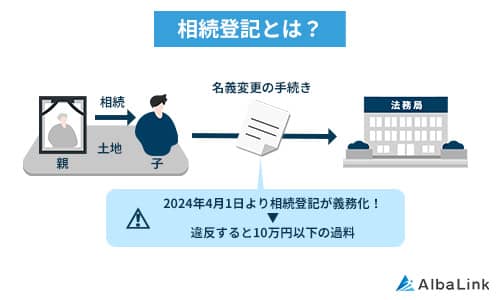 例えば、故人(被相続人)が遺言書を残さずに相続する場合の必要書類は以下のとおりです。
・故人の住民票除票(若しくは戸籍の除票)
・相続人全員分の戸籍謄本
・相続関係説明図(作成が必要)
・相続人全員分の住民票と印鑑証明書
・相続する土地の固定資産税評価証明書
・相続登記の申請書(作成が必要)
・委任状(司法書士に相続登記を依頼するため)
・土地(相続する土地)の登記簿謄本
・遺産分割協議書
参照元:法務局「相続による所有権の登記の申請に必要な書類とその入手先等」
亡くなった人に財産があれば、原則相続が発生します。
相続が発生したら、相続財産と法定相続人をリストアップし、早めに必要書類を集めるのがおすすめです。
なお、相続時の必要書類については、税理士など専門家に尋ねてみるのが良いでしょう。
遺産分割協議を行う
続いて、遺産分割協議※1を行います。
被相続人の遺言書がない場合、法定相続人間で遺産分割について話し合うことを言う。
その協議内容を文書にしたものが「遺産分割協議書」となる。
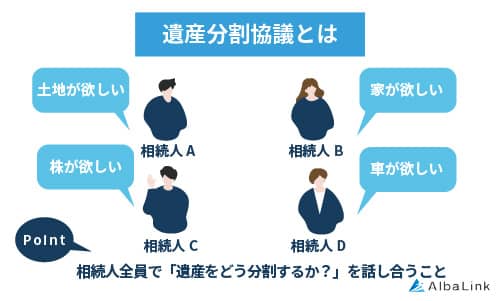
遺産分割協議では、原則法定相続分を基準に話し合いが進められますが、必ずしも法定相続分※2どおりに分ける必要はありません。
相続できる割合のこと。
法定相続人のパターンにより法定相続分は変わる。
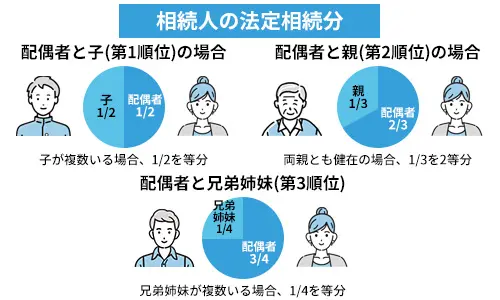
遺産分割協議は、相続開始後に遺言書の有無や法定相続人の確認、財産や債務のリストアップを行ったあと速やかに行うようにしましょう。
なぜなら、相続開始の10か月後には相続税を申告して原則現金で納付しなければならないからです。
なお、遺産分割協議は必ずしも法定相続人全員が一か所に集まり、話し合いをする必要はなく、双方の意思や意見の確認ができるようであれば、電話やSNS(ライン等)、オンラインでの話し合いでも問題ありません。
遺産分割協議が終わったら、話し合いで決まった内容を遺産分割協議書に記載し、法定相続人全員の署名と捺印して完了です。
申請書類を作成する
遺産分割協議完了後は、法務局へ登記申請を行うための書類を準備します。
準備する書類は、前章で作成した遺産分割協議書以外に下記2つを作成する必要があります。
・相続登記の登記申請書
相続関係説明図は、故人と相続人との関係を一覧にまとめたものです。
また、相続登記の登記申請書は、法務局のホームページからダウンロードして作成します。
以上、3つの書類の作成が完了すれば、当初用意した書類とともに法務局へ申請を行います。
法務局へ登記申請を行って名義変更する
書類が全て揃えば、法務局で登記申請を行い名義変更となります。
土地の名義変更手続きは、管轄の法務局に下記3つの方法で申請できます。
・郵送申請
・オンライン申請
なお、相続登記は自らで行うこともできますが、登記は複雑で面倒な部分が多く、仮に間違い等があると手続き自体に時間がかかる可能性があります。
よって、相続登記は司法書士に依頼して、確実に手続きを完了させるのがよいでしょう。
100万円以下の土地は登録免許税の免税措置が適用
相続登記をするときは、原則として登録免許税がかかります。
相続による所有権移転登記の登録免許税は、原則として以下の式で計算します。
ただし、不動産の価額が100万円以下の土地については、一定の相続登記で登録免許税が免税となる措置があります。
対象となるのは、一定の相続による所有権移転登記や所有権保存登記で、適用期限は2027年3月31日までです。
参照元:法務省「相続登記の登録免許税の免税措置について」
また、免税措置を受けるには、登記申請書に免税の根拠となる法令の条項を記載する必要があります。
固定資産税がかからない土地であっても、相続登記そのものが不要になるわけではありません。
相続した土地の価額を確認し、免税措置を利用できる場合は、申請時に忘れず適用を受けましょう。
払いますか?
固定資産税の支払いが
なくなります
アルバリンクにご依頼いただけば、
平均1か月程度で買取可能です
カンタン1分査定
固定資産税がかからない土地を相続する際の6つの注意点
固定資産税がかからない土地を相続する際には、いくつかの留意すべきポイントがあります。
ここでは、相続前に知っておきたい6つの注意点を解説します。
相続登記は3年以内に行う
相続登記は2024年4月1日から義務化され、不動産を相続で取得したと知った日から3年以内に登記の申請が必要です。
遺産分割によって不動産を取得した場合も、遺産分割の成立日から3年以内に登記をしなければなりません。
正当な理由がないまま登記の義務を怠ると、10万円以下の過料の対象になります。
2024年4月1日より前に発生した相続でも、未登記の不動産は義務化の対象であり、この場合は2027年3月31日までに登記を済ませる必要があります。
なお、遺産分割の話し合いが3年以内にまとまらない場合には、「相続人申告登記※」という簡易な手続きを利用するのも一つの手です。
「登記簿上の所有者の相続人である」と法務局に申し出るだけで、義務を履行したとみなされる制度。
参照元:法務省「相続登記の申請義務化に関するQ&A|相続人申告登記について」
固定資産税がかからない土地は資産価値が低く後回しになりがちです。
期限を意識して早めに手続きを進めましょう。
相続税の申告漏れは罰金の対象となる
相続税の申告義務がある人が期限までの納税や申告を行わない場合には、ペナルティが発生します。
相続税の申告漏れがあったときのペナルティは、以下の4種類です。
| 延滞税 | 相続税の納付を期限までに行わなかったときに発生します。 税率は、納付期限の翌日から2か月経過するまでと2か月を経過した日以後で変わります。 例えば、納付期限の翌日から「2か月経過するまで」の場合の税率は、「原則年7.3%」か「延滞税特例基準割合+1%」のいずれか低いほうが適用です。 なお、令和8年1月1日から令和8年12月31日までの期間は、「年2.8%(延滞税特例基準割合+1%)」の税率が採用されています。 また、2か月「経過した日以後」の税率は、原則として「年14.6%」です。ただし、令和3年1月1日以後の期間については、年「14.6%」と「延滞税特例基準割合+7.3%」のいずれか低い割合が適用されます。令和8年1月1日から令和8年12月31日までの期間については、「年9.1%」です。 参照元:延滞税について【国税庁】 |
|---|---|
| 無申告加算税 | 相続税を期限までに申告しなかったときに発生します。 税率は、自主的に申告した場合と税務調査後に申告した場合で異なります。 ・自主的に申告した・・「追加で納めた税金」×5%(税率) ・税務調査後に申告した・・「追加で納めた税金」×15%※(50万円以内) ※50万円を超える部分の税率は、20%となる 参照元:確定申告を忘れたとき【国税庁】 |
| 過少申告加算税 | 相続税の申告税額が、本来納めるべき税額よりも少ないときに発生する。 修正申告で相続税を納めたときには過少申告加算税がかかりますが、自主的に修正申告を行った場合には、これら税負担はありません。 また、税務調査を受ける前後の申告等の条件で税率が変わります。 参照元:確定申告を間違えたとき【国税庁】 |
| 重加算税 | 相続税を脱税等、意図的に税金の支払いを逃れようとしたときに発生します。 重加算税は4つのなかでは最も悪質性が高いため、最大税率40%の非常に重いペナルティが課せられます。 |
延滞税は、申告・納付が遅いほどどんどん増えていくので、気づいたら放置せずに早めに手続きを進めるようにしましょう。
相続税の申告漏れを防ぐためには、被相続人が所有していた土地を全て抽出して相続税の計算をしなければなりません。
なお、相続税の計算の仕方やそもそも相続財産の調査の仕方などがわからない場合には、迷うことなく税理士などの専門家への相談がおすすめです。
相続した翌年以降に固定資産税がかかることがある
死亡した被相続人が1月1日時点の納税義務者だった場合、その年度の納税義務が相続人へ承継されます。
1章で紹介した、課税標準額が免税点(30万円)未満の土地など固定資産税がかからない条件に該当していれば、相続した時点で納税の必要はありません。
ただし、翌年度以降は状況が変わり、固定資産税が発生することがあります。
たとえば、以下のようなケースです。
- 地価が上昇した場合
- 複数の土地を所有して、免税点※を超えた場合
- 故人が国や自治体から買い取った土地を相続した場合
同じ市区町村内に所有する土地の課税標準額を合算した金額が一定額(土地は30万円)に満たない場合、固定資産税を課さないという制度(市町村の条例によって異なる場合もある)。
参照元:e-Gov法令検索「地方税法第351条」
土地を相続した時点では免税点以下で固定資産税がかからない土地であったとしても、開発による地価上昇若しくは土地の購入により免税点を超えたときには、固定資産税がかかります。
つまり、相続した年に固定資産税がかからなくても、土地の評価額が免税点を超えていればそもそも翌年以降に税負担があります。
土地を所有する状況により免税点を超えれば、当然に税負担が生じてきます。
また、国などが土地を所有している場合は非課税扱いであっても、個人所有になればその翌年から固定資産税がかかる点にも留意しましょう。
固定資産税が課税されてから慌てないよう、土地を活用する予定がなければ早めに手放す方法を検討しておくことも重要です(具体的な方法は「不要な土地を相続した場合の5つの処分方法」で解説します)。
土地の場所や境界がわからない場合がある
固定資産税がかからない土地には、納税通知書が送付されないため、所有者自身が正確な地番や境界を把握していないケースも少なくありません。
場所や境界が不明なままでは、以下のようなデメリットが生じるでしょう。
- 売却先探しが難航する
- 境界トラブルになりやすい
- 管理・現地確認が困難になる
境界が確定していない土地は、将来売却しようとしたときに買主から敬遠されやすい傾向にあります。
そのため、以下の手順で境界を確認しておくことが大切です。
- 権利証や登記識別情報通知書で地番を確認する
- 法務局で登記事項証明書と公図を取得し、土地のおおよその位置を把握する
- 境界が不明な場合は、あわせて地積測量図の有無も確認する
- 書類を確認後、実際に現地へ足を運び、隣接地との境界や状況を目視で確認する
田舎の山林や農地の一部では公図と現況が一致しないことも珍しくないため、必要に応じて土地家屋調査士など専門家へ相談するのが安心です。
固定資産税が0円でも維持管理費・責任は発生する
固定資産税がかからない土地でも、所有し続けるコストがなくなるわけではありません。
所有者には、土地を適切な状態に保つ管理責任が伴います。
主な維持管理の内容は、次のとおりです。
- 雑草の草刈り
- 樹木の管理・伐採
- 現地までの交通費
- 崖・倒木への対応
こうした管理を怠ると、隣地への越境や倒木被害など、近隣とのトラブルに発展するおそれがあります。
遠方に住んでいて自分では管理が行き届かない場合や、体力的な負担が大きい場合には、土地を無理に所有し続けず手放すことも選択肢の一つです。
弊社AlbaLink(アルバリンク)では、管理が難しい土地や山林についてもご相談を承っておりますので、負担を感じている方は一度ご相談ください。
不要な土地だけを相続放棄できない
相続放棄※は、プラスの財産とマイナスの財産をまとめて手放す手続きです。
「現金や実家は相続したいが、山林や原野は放棄したい」といった、財産を選んで放棄する方法はありません。
相続人としての一切の権利を放棄すること。
相続放棄するには、裁判所に対しての手続きが必要となる。
参照元:相続の放棄の申述【裁判所】
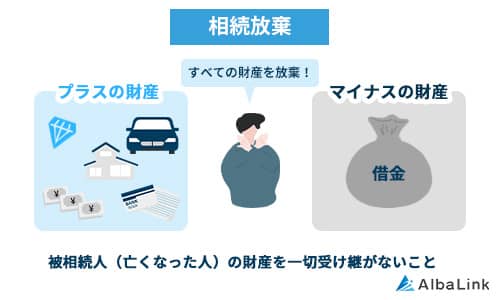
相続放棄をした人は、最初から相続人でなかったものとして扱われます。
預貯金や有価証券などのプラスの財産も含め、すべての相続財産を受け取る権利を失い、相続権は次の順位の相続人に移ります。
参照元:e-Gov法令検索「民法第939条」
法定相続人の全員が相続放棄をした場合は、相続財産を管理する人が誰もいない状態になります。
相続人が誰もいなくなったケースでは、家庭裁判所に相続財産清算人の選任を申し立てる必要が生じるケースもあるでしょう。
参照元:裁判所「相続財産清算人の選任」
不要な土地だけを手放したい場合は、相続放棄以外の方法もあわせて検討することが重要です。
相続放棄しても現に占有している場合は管理義務が残る
2023年4月1日に施行された改正民法により、一定の条件下では相続放棄後も管理義務が残ることが示されました。
相続放棄をした人が放棄の時点で財産を「現に占有」している場合に限り、義務を負うと定めています。
義務の内容は、次の相続人や相続財産清算人に財産を引き渡すまでの間、自己の財産と同一の注意をもって保存することです。
参照元:e-Gov法令検索「民法第940条第1項」
「現に占有している」とは、被相続人と同居していた家にそのまま住み続けている場合などが該当します。
被相続人と離れて暮らしており、相続財産にまったく関わっていなかった相続人には、原則として管理義務は生じません。
固定資産税がかからない土地でも、空き家や山林に実際に住んでいたり管理していたりする場合は、相続放棄後も保存義務が残る可能性があります。
負担が続く不動産の扱いに迷ったときは、早めに弁護士や司法書士などの専門家に相談しましょう。
株式会社AlbaLink(アルバリンク)も、土地などの不動産を専門で買い取る不動産会社です。
弊社では買取した土地を流通性の高い商品にするノウハウや多くの投資家に売却できる独自販路を確立しているため、固定資産税のかからない土地でも適正な価格で買取できる可能性があります。
実際、弊社のサービスをご利用いただいたお客様より、多くの喜びのお声をいただいております。
「自分の土地もいくらで買い取ってもらえるか知りたい」という方は、ぜひお気軽に弊社の無料査定をご利用下さい。
>>【固定資産税のかからない土地も適正価格で買取】無料の買取査定を依頼
払いますか?
固定資産税の支払いが
なくなります
アルバリンクにご依頼いただけば、
平均1か月程度で買取可能です
カンタン1分査定
固定資産税がかからない土地を相続するか手放すかの判断基準
固定資産税がかからない土地だからといって、必ずしも所有し続けたほうがよいとは限りません。
固定資産税の負担がなくても、土地の状況によっては草刈りや樹木の管理、遠方までの交通費などがかかる場合があります。
一方、将来利用する予定がある土地なら、すぐに手放す必要はないでしょう。
そのため、相続後は今後利用する可能性や売却の見込み、管理の負担などを踏まえて、所有を続けるか手放すかを判断することが大切です。
相続して所有を続けてもよい土地
以下のような土地であれば、相続後も所有を続けることを検討してよいでしょう。
- 将来、自分や家族が利用する予定がある
- 売却できる可能性がある
- 管理の負担が小さい
たとえば、現在は使用していなくても、将来的に自宅用地などとして利用する予定があるなら、急いで処分する必要はありません。
また、今すぐ利用する予定がなくても、将来的に売却できる可能性がある土地なら、いったん所有を続けるのも一つの手です。
ただし、所有を続ける場合は、固定資産税の有無だけで判断しないようにしましょう。
固定資産税が0円でも、土地の状態によっては草刈りや樹木の管理などの負担が生じることがあります。
将来の利用価値と管理にかかる手間を比較したうえで、保有するメリットがあるかを判断することが重要です。
早めの処分を検討したほうがよい土地
一方、以下のような土地は、所有し続けるよりも早めに処分を検討したほうがよい場合があります。
- 遠方にあり、自分で管理するのが難しい
- 将来も活用する予定がない
- 草刈りや樹木の管理などが負担になっている
- 山林や原野などである
- 土地の境界がわからない
- 再建築できない
- 道路に接していない
特に、遠方にある土地は現地へ行くだけでも負担となるでしょう。
利用する予定がないまま所有を続けると、管理の手間や費用だけがかかり続ける可能性が高いです。
また、山林や原野、境界が不明な土地、再建築できない土地、道路に接していない土地などは、一般の買い手が見つかりにくい傾向にあります。
そのため、「固定資産税がかからないから、とりあえず持っておこう」と考えるのではなく、将来使う予定があるか、無理なく管理できるかを基準に判断することが大切です。
活用する予定がなく、管理を続けることも難しい場合は、土地の状態に合った方法で早めに手放すことを検討しましょう。
具体的な方法は次章で解説します。
不要な土地を相続した場合の5つの処分方法
固定資産税がかからない土地でも、所有している限り、草刈りや樹木の管理、遠方までの交通費などの負担が生じる場合があります。
将来利用する予定がなく、管理を続けるのが難しい土地であれば、早めに処分方法を検討するとよいでしょう。
不要な土地を相続した場合には、主に以下の5つの方法があります。
それぞれ利用できる条件や費用、売却できる可能性が異なります。
土地の状態や希望に合った方法を検討しましょう。
相続土地国庫帰属制度を利用する
相続土地国庫帰属制度を利用すると、一定の要件を満たす相続土地を国に引き取ってもらえる可能性があります。
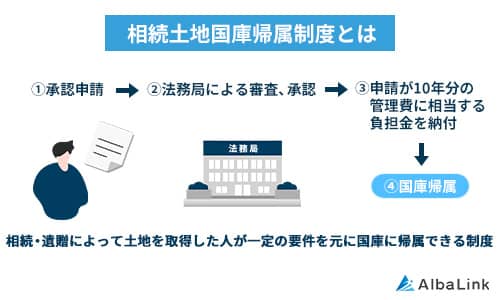 「相続したものの使い道がない」「自分では管理を続けられない」といった土地を手放す方法のひとつです。
ただし、相続した土地であれば必ず引き取ってもらえるわけではありません。
たとえば、建物がある土地や、境界が明らかでない土地などは、制度の対象にならない場合があります。
参照元:法務省「相続土地国庫帰属制度の概要|引き取ることができない土地」
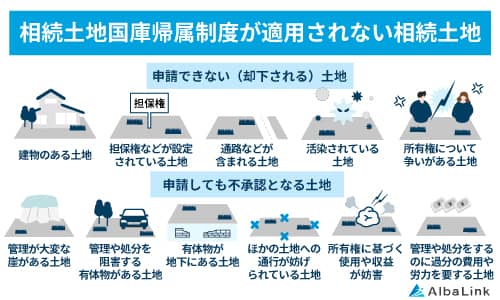
また、制度の利用には費用もかかります。
審査手数料は1筆当たり14,000円で、国庫帰属が承認された後には別途負担金(土地の管理費用)の納付が必要です。
参照元:法務省「相続土地国庫帰属制度の概要|審査手数料、負担金」
そのため、費用をかけずに土地を手放したい場合には、次項以降の売却などもあわせて検討するとよいでしょう。
隣地所有者へ売却する
一般の買い手から需要が少ない土地でも、隣地所有者であれば購入を検討してくれる可能性があります。
隣地所有者にとっては、土地を買い足すことで敷地を広げたり、土地を使いやすくしたりできる場合があるためです。
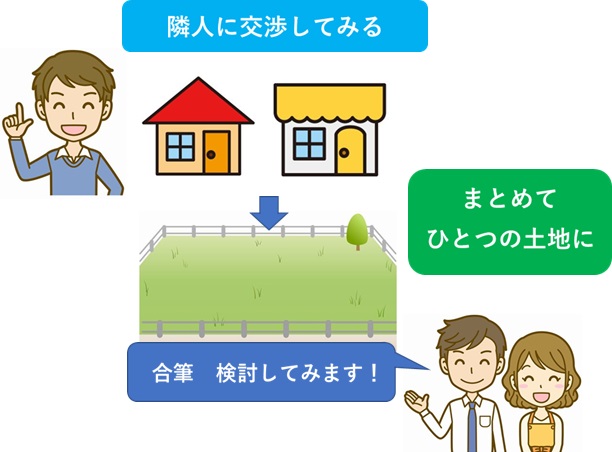
このように、自分では使い道がない小さな土地でも、隣接地の所有者にとっては利用価値があるケースも考えられます。
ただし、隣地所有者が必ず購入してくれるわけではありません。
また、隣地所有者が誰なのかわからない場合には、登記事項証明書などを確認して所有者を調べる必要があります。
隣地所有者に購入を断られた場合や、交渉そのものが難しい場合には、空き家バンクや専門の不動産買取業者への相談など、別の方法を検討しましょう。
空き家バンクに登録する
一般の不動産市場では買い手が見つかりにくい土地でも、空き家バンクを利用することで、購入希望者と出会える可能性があります。
空き家バンクは、自治体などが地域の空き家や土地の情報を掲載し、利用希望者とのマッチングを支援する仕組みです。
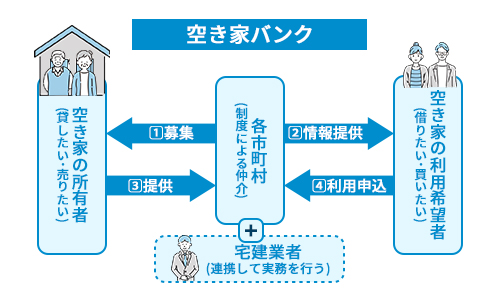
固定資産税がかからないほど資産価値の低い土地は、一般の不動産業者には取り扱いを断られることも少なくありません。
その場合でも、空き家バンクなら情報を掲載できる可能性があります。
ただし、空き家バンクの登録条件は自治体によって異なります。
土地だけを登録できる自治体もあれば、空き家付きの物件に限っている場合もあるため、まずは土地が所在する自治体へ確認しましょう。
また、空き家バンクに掲載したからといって、必ず購入の問い合わせがあるとは限りません。
登録しても購入希望者が見つからない場合は、専門の不動産買取業者への売却も検討しましょう(詳細は「専門の不動産買取業者に売却する」で解説します)。
自治体に寄付する
不要な土地を自治体へ寄付できないかと考える方もいるでしょう。
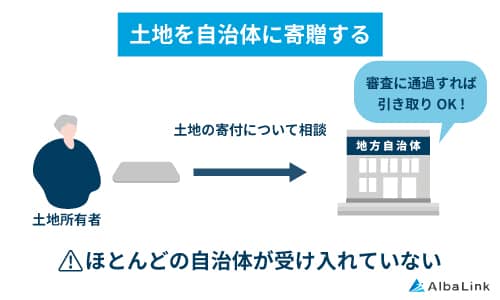 しかし、自治体がすべての土地の寄付を受け付けているわけではありません。
自治体が寄付を受け付ける可能性がある土地は、以下のような土地に限定されることが一般的です。
【自治体が土地の寄付を受け入れるケース(一例)】
- 公共の目的で活用できる
- 狭小地・不整形地でない
- 災害防止等の措置が不要
- 境界が確定している
- 建築基準法上の道路に接道している
寄付を受ける土地の用途や条件は自治体によって異なり、自治体側に利用する目的がない土地などは、寄付を受け付けていない傾向があります。
【自治体が土地の寄付を断る主な理由】
- 土地所有者の管理責任放棄を促す恐れがある
- 受け入れた土地の管理コストがかかる
- 境界確定や残置物確認などが必要な場合がある
- 固定資産税収入が減少する
そのため、「不要な土地なら自治体に寄付すればよい」と考えるのは現実的ではありません。
寄付を希望する場合は、まず土地が所在する自治体へ相談し、受け入れの対象になるか確認しましょう。
自治体への寄付が難しい場合には、次に紹介する専門の不動産買取業者へ売却するのが賢明です。
専門の不動産買取業者に売却する
一般の買い手が見つかりにくく、国や自治体に引き取りを断られるような土地でも、専門の不動産買取業者であれば売却できる可能性があります。
不動産会社が買主となり、土地の売買契約を進めていく方法。
買主が予め決まっているため売却活動の必要がなく、買取業者は原則現金決済となるので手続きが迅速で現金化が早いことが特徴となる。
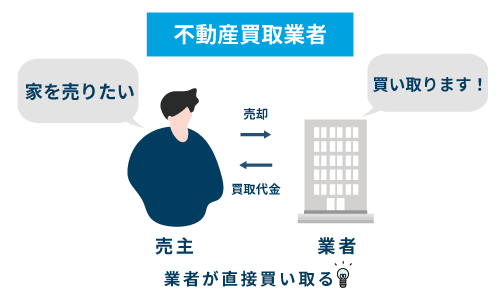
不動産仲介では、不動産会社が一般の購入希望者を探し、買い手が見つかって初めて売買が成立します。
一方、不動産買取では、不動産会社自身が買主になるため、一般の個人からの需要が少ない土地でも、業者側で活用方法を見込めれば買取の対象になる場合があります。
たとえば、以下のような土地についても、専門の不動産買取業者であれば売却の相談が可能です。
- 山林や原野
- 一般の買い手が見つかりにくい土地
- 空き家バンクでも問い合わせがない土地
- 隣地所有者への売却が難しい土地
専門の不動産買取業者なら、物件を活用・再販する独自のノウハウをもとに収益化が可能なため、一般個人の買主や仲介業者に敬遠される土地でも買取できる場合が多いのです。
特に、「相続税を手持ち資金で支払いできない」「相続後に土地を所有し続ける意思がない」等の事由、若しくは築古で立地が悪い不動産がある土地であれば、専門の不動産買取業者への売却がおすすめです。
アルバリンクなら「固定資産税がかからない」土地でも買取可能!
弊社AlbaLink(アルバリンク)は、固定資産税がかからない土地などいわゆる訳ありな土地を積極的に買い取っている専門の不動産買取業者です。
一般の買い手が見つかりにくい不動産でも、自社での活用や再販を見込める場合には買取できる可能性があります。
弊社アルバリンクでは買取した土地を商品化するノウハウに長けており、さらに商品化した土地を多くの投資家に売却する独自販路があることで適正価格での買取に努めております。
そのため、以下のような場合には、一度弊社までご相談ください。
- 相続した土地を利用する予定がない
- 管理を続けるのが負担になっている
- 隣地所有者への売却がまとまらない
- 空き家バンクに登録しても買い手が見つからない
年間相談件数26,000件超(※2025年1月1日~2025年12月31日)の豊富なデータに基づく物件活用ノウハウを持ち、全国の投資家など独自の販路の確立しているため、上記のような土地でも買取のご相談に対応できます。
実際、訳ありの土地などを高値買取する不動産会社として、フジテレビ「イット」など多くのメディアにて紹介されています。
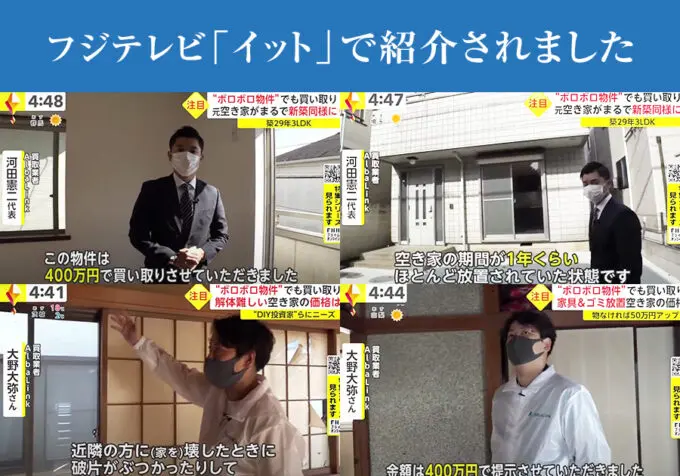
固定資産税がかからない土地を早く手放したい方は、ぜひ一度弊社の無料買取査定フォームよりお気軽にお問い合わせください。
>>【固定資産税のかからない土地でも適正価格で買取可能】無料の買取査定を依頼
まとめ
固定資産税がかからない土地であっても、相続手続きそのものが不要になるわけではありません。
また、固定資産税と相続税は別の税金であるため、固定資産税がかからない土地でも相続税の課税対象になることがあります。
相続が発生したら、名寄帳や所有不動産記録証明制度などを利用して、被相続人が所有していた不動産を確認することが大切です。
固定資産税がかからない土地を相続した後も、土地の状況によっては維持管理の負担が生じたり、翌年度以降に固定資産税がかかったりする場合があります。
将来利用する予定がなく、管理を続けるのが難しい土地であれば、相続土地国庫帰属制度や隣地所有者への売却、空き家バンク、自治体への寄付、専門の不動産買取業者への売却など、土地の状態に合った処分方法を検討しましょう。
専門の不動産買取業者なら、一般の不動産市場では買い手が見つかりにくい土地でも独自の物件活用・再販ノウハウを活かして買い取れる場合があります。
弊社AlbaLink(アルバリンク)も、不要な土地などを迅速かつ、適正価格で買い取る専門の不動産買取業者です。
弊社では買取した土地を市場に流通させるノウハウや多くの投資家に売却する独自販路も確立しているので、適正価格での査定とスムーズな買取を検討できます。
「相続した不要な土地を手放したい」「とりあえずいくらで買い取ってもらえるか気になる」という方は、ぜひお気軽に弊社の無料買取査定フォームよりお問い合わせください。
 相談・査定はこちら