
 株式会社AlbaLinkは東証グロース市場に上場している不動産会社です。
「単独名義(ローンは夫のみ)」と「共有名義」の違い
不動産を購入した際、その不動産が自分のものであることを示すために「登記」を行う必要があります。
このとき、夫婦どちらか1人の名義で登記することを「単独名義」、夫婦2人の名義で登記することを「共有名義」といいます。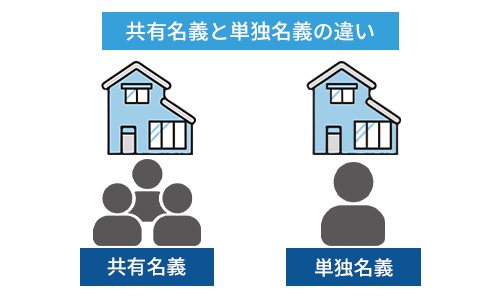
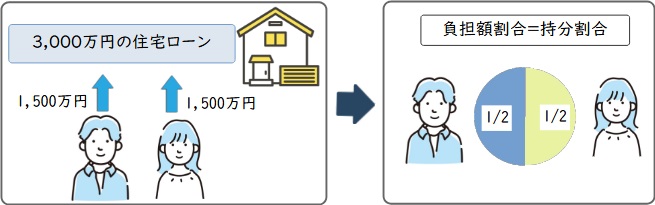
共有名義の場合は、夫婦がそれぞれ負担した資金に応じて共有持分の割合を設定しなければなりません。
たとえば、3,000万円の家を購入する際に夫と妻が双方ともに1,500万円ずつの住宅ローンを組んだときの持分割合は、夫と妻それぞれ2分の1ずつです。
なお、現在既に共有名義でローンを組んでおり、夫がローンを支払ってくれないなどのトラブルを抱えている場合は、あなたの持分を売却し、共有関係から抜け出すことが有効です。
弊社アルバリンクは、持分などの特殊な不動産を専門に買い取る不動産買取業者です。
共有名義から抜け出したい方はぜひ一度弊社の無料買取査定フォームよりお問い合わせ下さい。
単独名義(ローンは夫のみ)が向いている4つのケース
単独名義が向いているのは、以下の4つのケースです。
それぞれの事例について見ていきましょう。
住宅ローンを組む際に共有名義が向いているケースについては以下の記事で詳しく解説しているので、併せて参考にしてください。
関連記事:共有名義の住宅ローンとは?メリット・デメリットと3つの組み方を解説
妊娠・出産などで妻が専業主婦になる可能性がある
もし将来的に育児や介護などで妻が離職する可能性があれば、最初から夫の単独名義で住宅ローンを組んだほうがよいでしょう。
夫の単独名義にしておけば、仮に妻が妊娠や出産で収入がなくなっても、夫さえ仕事を続けていればローンの返済に困ることはありません。
一方、共有名義では住宅ローンの返済義務が夫婦双方に課されるため、将来妻の収入が途絶えた場合、ローンの支払いが難しくなる可能性があります。
また、夫が妻のローンを肩代わりすると夫から妻への贈与とみなされ、贈与税が課される恐れがあります。
したがって、妻の収入がなくなるか大幅に下がる可能性があるなら、ローンは夫の単独名義にするほうが安心です。
離婚時のトラブルを回避したい
共有名義で住宅ローンを組んでいて離婚した場合、揉め事が多くなりやすいため、離婚時のトラブルを回避したい場合は単独名義が向いています。
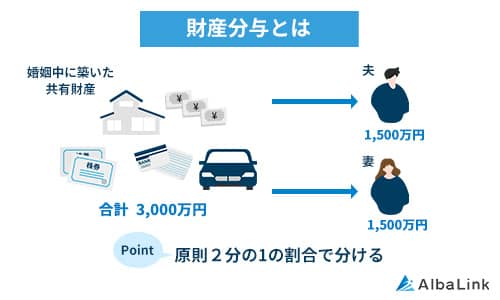
まず、夫婦が婚姻中に取得した不動産は財産分与の対象であり、持分割合にかかわらず、夫婦ともに2分の1ずつ分けるのが原則です。
そして物理的に分割できない不動産は、通常売却して現金で分けます(換価分割)。
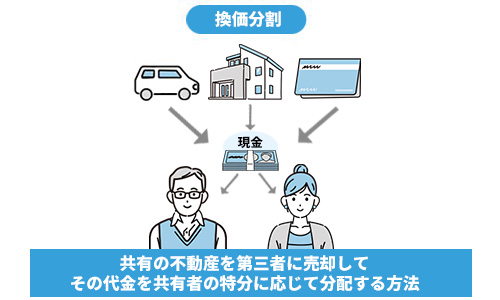
その際、住宅ローンが単独名義であれば、たとえ離婚しても名義人(夫か妻)の意思で自由に不動産を売却でき、スムーズな財産分与が可能です。
しかし、共有名義の不動産を売却するには名義人全員の同意が必要なため、どちらかが売却を希望しても、もう一方が住み続けたい(売却したくない)と主張すれば売却できません。
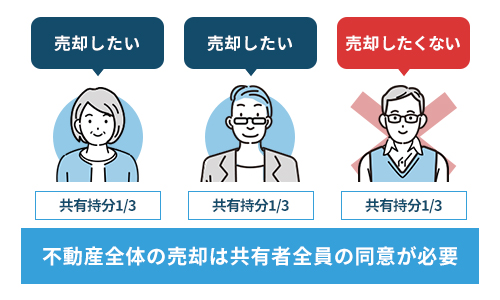
不動産が売却できなければ、離婚のための財産分与も進まなくなってしまいます。
加えて、共有名義の住宅ローンは離婚後もそれぞれが返済し続けなければならない点にも留意しましょう。
万一、互いに連帯保証人となるペアローンを組んでいて、どちらか一方の返済が滞ってしまった場合、その債務についても責任を負わなければなりません。
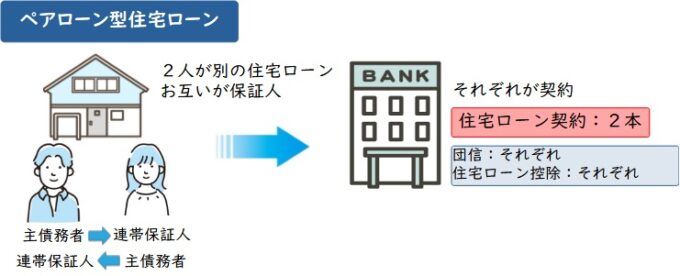
さらに、離婚時に不動産を夫か妻の単独名義にしようと考えても、住宅ローンが残っている場合はまずどちらかの名義のローンを完済する必要があります。
したがって、離婚時に住宅ローンのことで揉めたくない場合は、初めから単独名義にしておく方が無難です。
なお、現在離婚を考えてはいるもののローン返済でお困りの場合は持分の売却を検討しましょう。
持分を売却することでローンを完済できる可能性があります。
弊社アルバリンクにご相談いただければ、できる限り高い値段で買い取らせていただきます。
まずは無料の買取審査フォームよりお問い合わせください。
なお、離婚時の共有名義不動産の適切な処理の仕方については以下の記事をご確認ください。

死別時のトラブルを回避したい
夫婦のいずれかが死亡した場合のトラブルを回避したい場合も、単独名義が向いています。
住宅ローンを加入する際は、万が一のときに備えて団体信用生命保険(団信)に加入するのが一般的です。団信は名義人が亡くなった際に保険金でローンが完済されるしくみのため、遺族にローンの負担がかからない点に特徴があります。
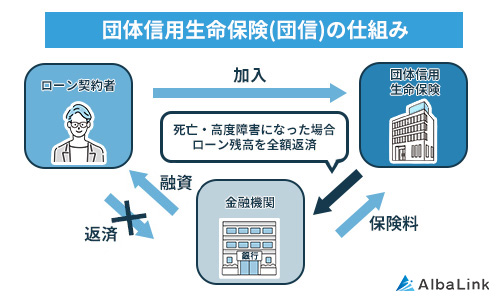
しかし、共有名義で住宅ローンを組んでいるときは注意が必要です。
たとえば連帯債務型の住宅ローンの債務者は夫婦2人ですが、団信に加入できるのは主たる債務者のみです。
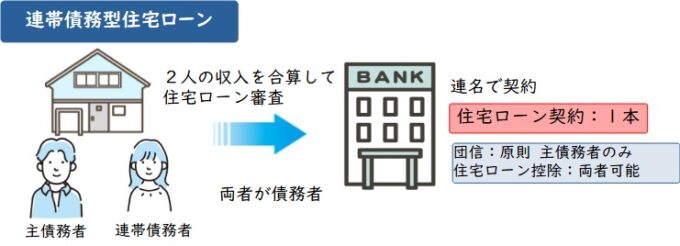
夫のみが団信に加入していて夫に万が一の事態が起こった場合、夫が負担する住宅ローンの残債は保険金で相殺されますが、妻分の住宅ローンの返済義務はそのまま残ってしまうのです。
夫婦がそれぞれ住宅ローンを契約するペアローンも同様です。
ペアローンを組む場合は夫婦それぞれが団信に加入します。
しかし仮に夫が亡くなった場合、夫の住宅ローンは団信で相殺されますが、妻の住宅ローンは残ります。
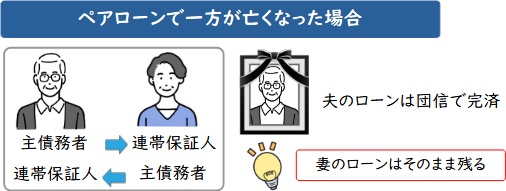
その点、単独名義の住宅ローンであれば名義人が亡くなったとしても団信によって残債を完済できるため、遺族が住宅ローンの返済義務を負うリスクを避けることが可能です。
なお、共有名義で共有者の片方が亡くなった場合に住宅ローンがどうなるかについては以下の記事で詳しく解説していますので、合わせてご確認ください。
相続時のトラブルを回避したい
相続時のトラブルを回避したい場合も、単独名義がおすすめです。
不動産の共有は相続発生後にトラブルを招くことが少なくありません。
たとえば子どものいない夫婦で夫が亡くなった場合、配偶者のほかにも夫の親や兄弟姉妹、甥、姪などが法定相続人となる可能性があります。
さらに相続が繰り返されると、共有持分がより細分化されて共有者が増えてしまう恐れがあるのです。
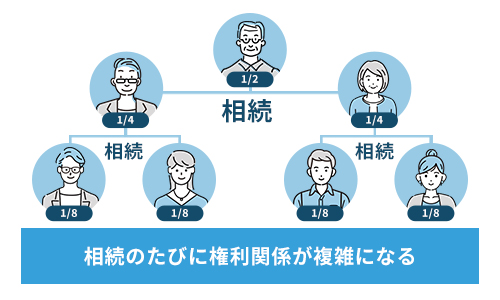
共有名義人が増えると、共通の意思決定ができないため不動産の売却が難しくなります。
一方、単独名義の場合は相続人を1人に指名しておけば持分の細分化を防げるため、相続時のトラブルを回避できます。
とにかく面倒事に巻き込まれたくない方は、共有名義よりも単独名義を選択するとよいでしょう。
ただ、すでに共有名義で相続してしまい、共有者同士で不動産の処分方法などについて揉めてしまっている場合は弊社Albalinkにご相談ください。
弊社Albalink(アルバリンク)は共有不動産に強い専門の買取業者であり、弁護士とも連携して対応しています。
そのため、相続トラブルを抱えていても、あなたの持ち分のみスピーディーに買い取ることができます。
まずは下記無料買取フォームから気軽にお問い合わせください。
>>【相続トラブルがあってもOK!持分をスピード買取】無料で買取査定を依頼する
なお、共有物分割請求訴訟について詳しく知りたい方は以下の記事をご確認ください。
払いますか?
固定資産税の支払いが
なくなります
アルバリンクにご依頼いただけば、
平均1か月程度で買取可能です
カンタン1分査定
後から住宅ローン名義を変更する方法と注意点
最初は夫名義で住宅ローンを組んだけれど、住宅ローンの返済途中で名義変更したいと考えるケースは少なくありません。
住宅ローンの名義変更を検討するきっかけとしては、主に3つのケースが挙げられます。
- 離婚して単独名義にしたい
- 収入の変化により妻もローンに加わりたい
- 税金対策のため、共同名義に変更したい
結論からお伝えすると、住宅ローンの債務者(名義人)の変更は不可能ではありませんが、ハードルが高いのが現実です。
債務者を変えるには金融機関の承諾が必要ですが、金融機関にとって債務者の変更は返済原資(収入源)が変わるという大きなリスクを伴います。
そのため、単純な債務者の変更は原則としては認められず、改めて厳しい審査を受けなければならないからです。
現在の住宅ローンを維持したまま名義だけを変えることは困難なため、現実的には住宅ローンの借り換えを行います。
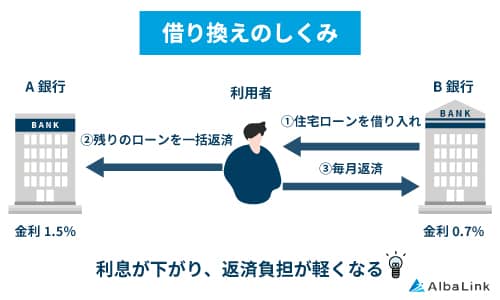
新しく別のローンを組み、そのお金で今借りているローンを全額返済すること。
つまり、現在の債務者でのローンを完済し、新たに別の名義人でローンを組み直すというやり方です。
なお、誤解されやすい注意点として、不動産の所有権だけを名義変更しても住宅ローンの支払責任は変わりません。
また、住宅ローンの名義人を変更する際、税務署から「ローンの肩代わり」や「不動産の無償譲渡」とみなされると、贈与税が課される恐れがあります。
想定外の贈与税を回避する方法は、大きく以下の2つです。
| 回避方法 | 概要 | 注意点 |
|---|---|---|
| 適正価格での 持分売買 |
名義を引き継ぐ側が適正な 購入代金を支払って相手の 持分を買い取る方法 |
相場からかけ離れた低い金額で 売買すると差額分が「みなし贈与」 として課税対象になる |
| 離婚時の 財産分与 |
夫婦で築いた共有財産を 清算して持分を移転させる方法 |
婚姻中の貢献度に比べて過大な 分与と判定された場合は超過分に 贈与税が課される |
住宅ローンの名義変更は、名義人の借り換え審査が必要になるだけでなく、所有権の移転や贈与税のリスクにも対処しなければなりません。
後から思わぬ金銭トラブルや税負担を抱えないためにも、金融機関や税理士などの専門家へ相談した上で慎重に手続きを進めましょう。
払いますか?
固定資産税の支払いが
なくなります
アルバリンクにご依頼いただけば、
平均1か月程度で買取可能です
カンタン1分査定
住宅ローンの種類別メリット・デメリットを解説
住宅ローンの組み方には以下の4種類があります。
それぞれの特徴は以下の表通りですが、どの方法もメリットとデメリットがあるため、利用の際は事前にしっかり検討し、自分たちに適したローンを選ぶことが大切です。
| 単独名義 | 収入合算型 | ペアローン | ||
|---|---|---|---|---|
| 連帯保証型 | 連帯債務型 | |||
| 契約者 | どちらか一方 | どちらか一方 | どちらか一方 | 夫婦それぞれ |
| 住宅ローン控除 | 1人分のみ | 1人分のみ | 2人分利用可能 | 2人分利用可能 |
| 団体信用生命保険 | 名義人のみ加入 | 名義人のみ加入 | 原則は名義人のみ加入(フラット35は夫婦で加入可能) | 夫婦それぞれ加入可能 |
| 名義 | 単独名義 | 単独名義 | 夫婦共有名義 | 夫婦共有名義 |
この章では住宅ローンの種類別にメリット・デメリットと選び方のポイントを解説します。
不動産を共有名義の住宅ローンで購入するメリット・デメリットは、以下の記事で詳しく解説しています。
関連記事:住宅ローンを共有名義にするメリット・デメリット!単独名義とも比較
単独名義(ローンは夫のみ)の住宅ローン
夫が1人で借入れる「単独名義の住宅ローン」は、妻に持分がなくローン返済負担もない契約方法です。
通常は住宅ローンの借入時に夫は団信(団体信用生命保険)に加入するため、万が一夫が亡くなったり高度障害になったりしても保険金で残債が相殺され、残された妻が借金を背負う必要がありません。
ただし、夫1人分の収入で金融機関の審査を受けるため、夫婦2人で住宅ローンを組むより借入可能額は低くなります。
以下に単独名義のメリット・デメリットをまとめました。
| 夫単独名義ローン | 内容 |
|---|---|
| メリット | ・共有名義より手続きが簡単で審査がスムーズ
・債務者(夫)が団信に加入すれば遺族にローン返済が残らない |
| デメリット | ・借入額が夫の収入範囲に限られる ・住宅ローン控除を受けらるのは夫のみ ・妻の・死亡・病気・失業があっても返済軽減を受けられない |
夫の単独名義が向いているのは以下のケースです。
- 妻が将来専業主婦になる予定がある
- 夫の収入だけで希望額を借りられる
夫婦で収入を合算!連帯保証型ローン
連帯保証型のローンは夫と妻の収入を合算するタイプのため、単独名義よりも借入額を増やせます。
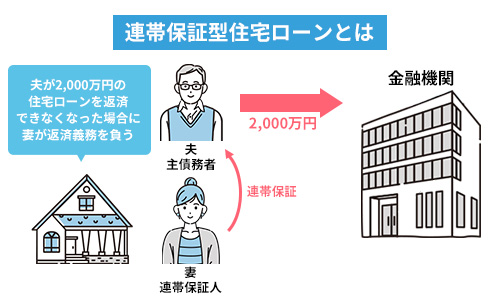
あくまでも債務者(ローン名義人)は夫のみで、合算できる妻の収入は半分ほどですが、連帯保証人の妻に月々の返済義務はありません。
ただし、債務者である夫が返済困難な状況に陥ったときは、連帯保証人である妻に返済義務が発生します。
参照元:連帯保証について|法務省
以下に連帯保証型ローンのメリット・デメリットをまとめました。
| 連帯保証型ローン | 内容 |
|---|---|
| メリット | ・単独より高額の借入がしやすい ・共有名義でも手続きが比較的シンプル ・配偶者の保証により審査を通過しやすい |
| デメリット | ・妻が住宅ローン控除を受けられない
・妻に持分はない ・妻は団信に入れない |
上記を踏まえると、連帯保証型住宅ローンが向いているのは以下のケースです。
- 働いている妻が将来仕事を辞める可能性がある
- 妻が契約社員かパートで収入が安定しない
- 夫の収入のみではローンが通らない
夫婦で収入を合算!連帯債務型ローン
連帯債務型のローンも、連帯保証型と同様に夫婦の収入を合算するタイプですが、妻も債務者の1人となって返済義務を負う点に大きな違いがあります。
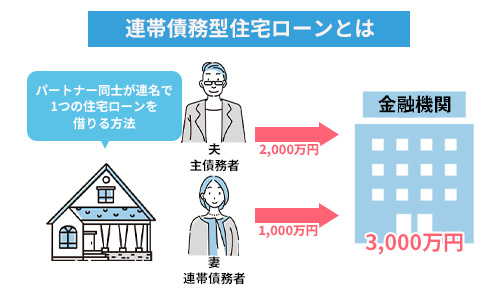
夫婦がそれぞれの責任においてローンを返していくしくみのため、夫婦ともに住宅ローン控除を受けられ、家の持分も資金の負担割合に応じて登記します。
ただし、ローンの返済中に夫・妻のどちらかが病気・ケガ・倒産などで収入がなくなった場合、返済が困難になる恐れがあります。
なお、長期固定金利型のフラット35を利用する場合は夫婦ともに団信に加入できますが、それ以外は基本的に夫のみしか団信に加入できないケースが多いです。
連帯債務型ローンのメリット・デメリットを以下にまとめました。
| 連帯債務型ローン | 内容 |
|---|---|
| メリット | ・夫婦双方が債務者となり借入額を増やせる ・持分割合に応じて双方が住宅ローン控除を受けられる ・フラット35など対象となるローンが多い |
| デメリット | ・どちらかが返済不能になるともう一方に全額の返済義務が及ぶ
・妻が団信に入れないケースが多い |
上記を踏まえると、連帯債務型ローンが向いているのは以下のケースです。
- 妻の収入は安定しているが返済負担は軽減したい
- 家を夫婦共有名義にしたい
夫婦共有名義のペアローン
ペアローンは、1つの不動産に対し夫婦それぞれが別々のローンを組む住宅ローンのタイプです。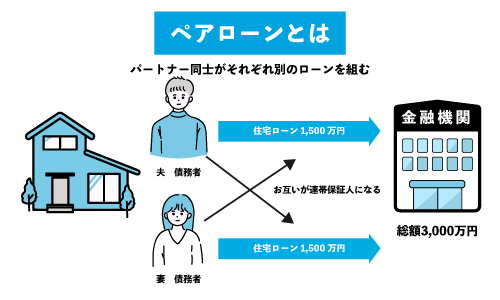
住宅ローンの契約数が2本となるため、手数料なども2倍かかる点はデメリットですが、夫婦それぞれが団信へ加入でき、住宅ローン控除も2人分受けられます。
ただし、団信が適用されるのはローン名義人分の残債のみのため、遺族側のローンは引き続き支払いが必要です。
ペアローンのメリット・デメリットを以下にまとめました。
| ペアローン | 内容 |
|---|---|
| メリット | ・夫婦それぞれが住宅ローン控除を最大限活用できる ・収入合算により高額物件を購入しやすい ・債務が分かれており一方の返済が他方に即影響しにくい |
| デメリット | ・契約・登記・手数料など費用が2倍かかる ・死亡時に残債分へ団信が適用されない場合がある ・離婚や売却時の名義整理が煩雑になる |
上記を踏まえると、ペアローンが向いているのは以下のケースです。
- 妻に安定した収入があり仕事を辞めるつもりがない
- 借入額を増やして希望の家を購入したい
- 家を夫婦共有名義にしたい
なお、ペアローンや前項の連帯債務型のローンは夫婦ともに住宅ローン控除を受けられますが、妻が専業主婦になり所得税を納めなくなった場合、当然ながら妻は住宅ローン控除を受けられません。
その点については、下記の記事で詳しく解説しているので、ご確認ください。
払いますか?
固定資産税の支払いが
なくなります
アルバリンクにご依頼いただけば、
平均1か月程度で買取可能です
カンタン1分査定
まとめ
住宅ローンを組む際、単独名義と共有名義ではそれぞれメリット・デメリットがあります。
単独名義であれば、名義人以外が債務を負うことはなく、名義人が亡くなった場合も団信に加入していれば債務の返済はなくなります。
ただし、名義人の収入で返済できる範囲の物件しか購入できません。
一方、夫婦の共有名義でローンを組めば、2人の収入を合算できるため、単独名義より借入金が増やせます。結果的に理想の我が家を手に出来るかもしれません。
しかし、ローン支払い中に夫婦のどちらかの収入が途絶えても債務の支払いをしなくてはなりません。
そのため、自身やパートナーのライフスタイルや収入を考慮して単独名義か共有名義化を決めるようにしましょう。
なお、現在すでに自身やパートナーが住宅ローンの返済に困っているという場合は一度弊社Albalinkにご相談ください。
弊社は訳アリ物件専門の買取業者として、共有名義の住宅ローンに強い弁護士とも連携しております。
そのため、法律に基づいた現実的なアドバイスをさせていただけます。
また、買取業者であるため、あなたの共有持分を買い取り、共有関係を解消させることも可能です。
過去には、一般の不動産業者が取り扱わない訳あり物件専門の買取業者としてフジテレビの「newsイット!」にも紹介されました。
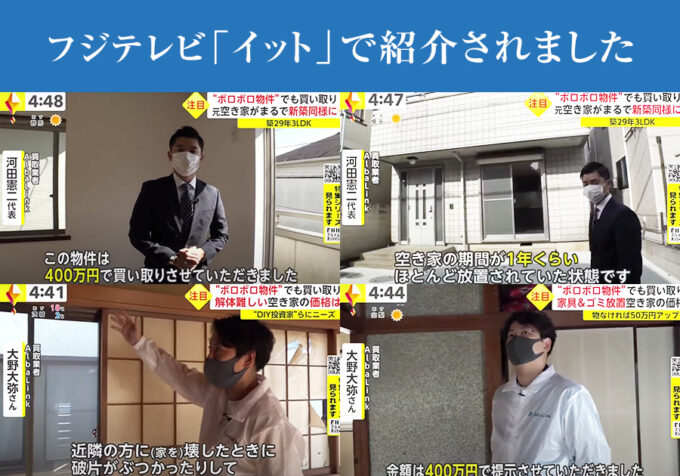
実際に弊社をご利用いただいたお客様からも、以下のように高評価をいただけております。
まずは相談したいという方も大歓迎ですので、ぜひ一度下記無料買取フォームよりお問い合わせください。
 相談・査定はこちら


